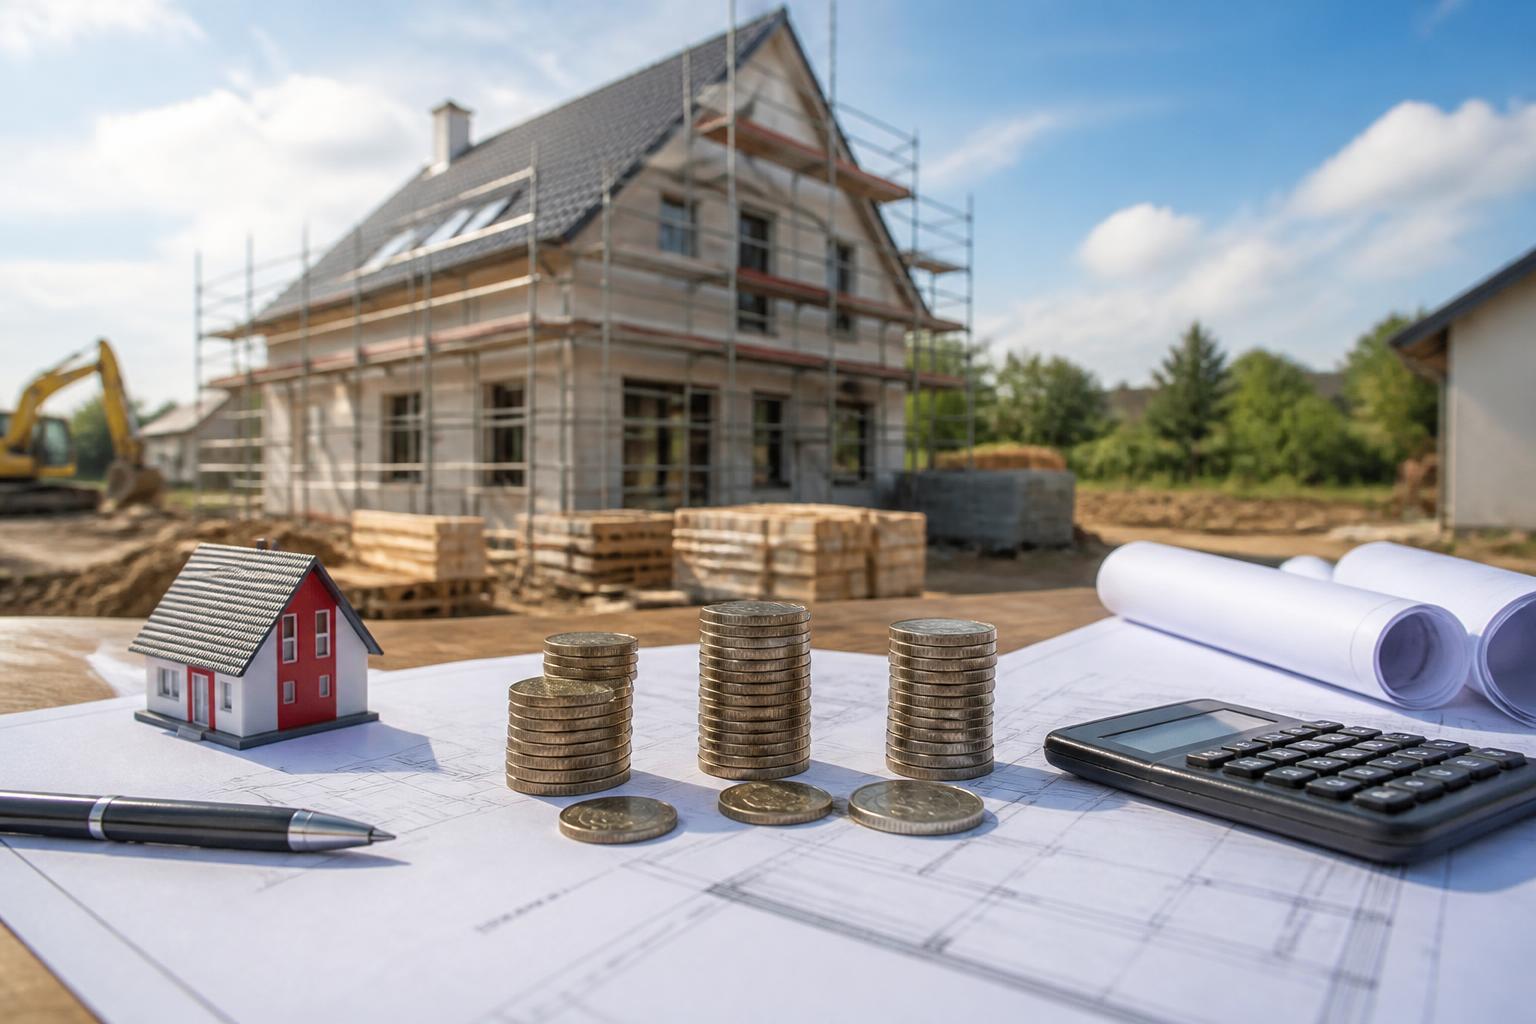
Eine sorgfältige Kostenplanung beim Hausbau entscheidet oft darüber, ob das Eigenheim zum entspannten Projekt oder zur finanziellen Belastung wird. Wer alle Kostenblöcke früh kennt, vermeidet böse Überraschungen und entscheidet auf solider Grundlage.
Ein eigenes Haus ist für die meisten Menschen die größte Investition ihres Lebens. Umso wichtiger ist es, über den Preis für das Gebäude hinaus das gesamte Vorhaben zu betrachten.
Denn neben den reinen Baukosten fallen zahlreiche weitere Ausgaben an, die gern unterschätzt werden. Welche das sind und wie sich ein realistisches Budget aufstellen lässt, zeigen die folgenden Abschnitte.
Warum die Kostenplanung beim Hausbau so wichtig ist
Steigende Preise für Material und Handwerksleistungen haben in den vergangenen Jahren viele Bauvorhaben verteuert. Wer knapp kalkuliert, gerät dadurch schnell unter Druck, wenn einzelne Posten teurer ausfallen als erwartet.
Hinzu kommt, dass ein Hausbau aus vielen Einzelschritten besteht. Vom Grundstückskauf über die Planung bis zum Einzug vergeht oft mehr als ein Jahr, in dem laufend neue Rechnungen eintreffen.
Eine durchdachte Planung schafft hier Klarheit. Sie zeigt, welcher finanzielle Rahmen tatsächlich zur Verfügung steht, und hilft dabei, Prioritäten zu setzen, bevor Verträge unterschrieben werden.
Die wichtigsten Kostenblöcke im Überblick
Die Gesamtkosten eines Hauses setzen sich aus mehreren Bereichen zusammen. Wer sie getrennt betrachtet, behält leichter den Überblick und erkennt früh, wo Einsparungen möglich sind.
Grundstück und Erwerbsnebenkosten
Der Grundstückspreis hängt stark von der Lage ab. In Ballungsräumen macht er oft einen großen Teil des Gesamtbudgets aus, in ländlichen Regionen fällt er meist deutlich niedriger aus.
Zum Kaufpreis kommen die Erwerbsnebenkosten hinzu. Dazu zählen die Grunderwerbsteuer, deren Höhe je nach Bundesland unterschiedlich ist, sowie Gebühren für Notar und Grundbucheintrag. Bei Vermittlung über einen Makler fällt zusätzlich eine Provision an.
Ob ein Grundstück bereits erschlossen ist, spielt ebenfalls eine wichtige Rolle. Fehlen Anschlüsse an Straße, Wasser oder Kanal, können erhebliche Erschließungskosten entstehen.
Baukosten für Haus und Ausstattung
Den größten Posten bilden in der Regel die Kosten für das Gebäude selbst. Sie hängen von Größe, Bauweise, Ausstattung und dem gewünschten Grad der Fertigstellung ab, etwa Rohbau oder schlüsselfertiges Haus.
Für eine erste Orientierung kann ein Hausbau-Rechner hilfreich sein. Damit lässt sich durchspielen, wie sich Haustyp, Wohnfläche oder ein Keller auf den Preis auswirken.
Ein verbindlicher Festpreis bietet zusätzliche Planungssicherheit. Wichtig ist dabei ein genauer Blick in die Baubeschreibung, denn nur dort steht, welche Leistungen tatsächlich im Preis enthalten sind.
Auch einzelne Bauteile beeinflussen die Kosten spürbar. Bei der modernen Dachgestaltung etwa wirken sich Form, Material und mögliche Solartechnik sowohl auf den Preis als auch auf die späteren Energiekosten aus.
Baunebenkosten nicht unterschätzen
Neben Grundstück und Gebäude entstehen weitere Ausgaben, die in Angeboten häufig nicht enthalten sind. Typische Baunebenkosten sind:
- Baugenehmigung, Vermessung und Bodengutachten
- Hausanschlüsse für Strom, Wasser, Abwasser und Telekommunikation
- Baustrom, Bauwasser und Baustelleneinrichtung
- Versicherungen während der Bauphase
- Außenanlagen wie Zufahrt, Terrasse, Zaun und Garten
- Küche, Möbel und Umzug
Auch die Finanzierung verursacht Kosten. Bereitstellungszinsen können anfallen, wenn ein Darlehen erst später abgerufen wird. Während der Bauzeit laufen zudem oft Miete und Kreditraten parallel.
Eine Gliederung nach Kostengruppen, wie sie etwa die DIN 276 für Kosten im Bauwesen vorsieht, hilft dabei, keine Position zu vergessen. Viele Architekten und Baufirmen arbeiten ohnehin mit dieser Struktur.
Ein Puffer gehört zur Kostenplanung beim Hausbau
Selbst bei guter Vorbereitung lassen sich nicht alle Risiken ausschließen. Ein schwieriger Baugrund, Lieferengpässe oder nachträgliche Änderungswünsche können das Budget belasten.
Deshalb ist ein finanzieller Puffer für Unvorhergesehenes sinnvoll. Er sollte von Anfang an fest eingeplant sein und nicht erst dann gesucht werden, wenn Mehrkosten bereits entstanden sind.
Wie groß die Reserve ausfallen sollte, hängt vom einzelnen Projekt ab. Bei unbekanntem Baugrund oder vielen Sonderwünschen ist ein großzügigerer Spielraum ratsam als bei einem weitgehend standardisierten Haus.
Tipps für eine solide Kostenplanung beim Hausbau
Mit einer strukturierten Vorgehensweise lässt sich das Risiko von Kostenüberschreitungen deutlich verringern. Folgende Punkte haben sich in der Praxis bewährt:
- eine vollständige Kostenaufstellung inklusive aller Nebenkosten anlegen
- mehrere Angebote einholen und die Baubeschreibungen genau vergleichen
- geplante Eigenleistungen realistisch einschätzen
- Eigenkapital möglichst so einsetzen, dass es mindestens die Nebenkosten deckt
- Verträge vor der Unterschrift von unabhängiger Seite prüfen lassen
Ein Blick auf staatliche Förderprogramme für Neubauten lohnt sich ebenfalls. Zinsgünstige Darlehen können die Finanzierung entlasten, sind aber an bestimmte Voraussetzungen geknüpft und müssen in der Regel vor Beginn des Vorhabens beantragt werden.
Mit klarem Plan zum eigenen Haus
Eine durchdachte Kostenplanung beim Hausbau ist die Grundlage für ein gelungenes Bauprojekt. Wer Grundstück, Baukosten, Nebenkosten und einen Puffer von Beginn an berücksichtigt, behält die Finanzen im Griff.
So bleibt mehr Raum für die schönen Seiten des Bauens: die Planung der eigenen Räume, die Auswahl der Ausstattung und schließlich den Einzug in das neue Zuhause.